
คณะกรรมการซื้อขายสัญญาล่วงหน้าและสินค้าโภคภัณฑ์ของสหรัฐฯ เปิดแผนนำตลาดแลกเปลี่ยนคริปโทเคอร์เรนซีเข้าสู่การกำกับดูแลของรัฐบาลกลาง
CFTC เปิดรับฟังความเห็น 60 วันต่อ Regulation CTX และ Regulation CAM ที่อาจให้ตลาดคริปโตจดทะเบียนเป็นตลาดสินทรัพย์ดิจิทัลภายใต้กำกับของรัฐบาลกลาง
CFTC ต้องการให้ตลาดแลกเปลี่ยนคริปโตมีที่พึ่งทางกฎหมายระดับรัฐบาลกลาง และใช้ leverage เป็นกุญแจสำคัญในการเปิดประตูนั้น เมื่อวันจันทร์ CFTC เผยแพร่ประกาศแจ้งล่วงหน้าเพื่อเสนอออกกฎ (advance notice of proposed rulemaking) ที่กำหนดกรอบ 2 ส่วนเชื่อมโยงกัน ได้แก่ Regulation Crypto Asset Transactions หรือ Regulation CTX และ Regulation Crypto Asset Markets หรือ Regulation CAM โดยให้เวลาสาธารณชน 60 วันในการแสดงความเห็นเมื่อเอกสารปรากฏใน Federal Register
การเคลื่อนไหวนี้เกิดขึ้นหลัง Clarity Act ล้มเหลวใน Senate เมื่อเดือนที่แล้ว กฎหมายที่ควรกำหนดกติกาพื้นฐานของกิจกรรมคริปโตเคอร์เรนซีส่วนใหญ่ในสหรัฐอเมริกาไม่ผ่าน ทำให้ CFTC เดินหน้าเสนอการออกกฎเพิ่มเติม Michael Selig เคยกล่าวในเดือนสิงหาคมว่าหน่วยงานจะเขียนกฎคริปโตของตัวเองหากรัฐสภาไม่สำเร็จ
กรอบ Regulation CTX
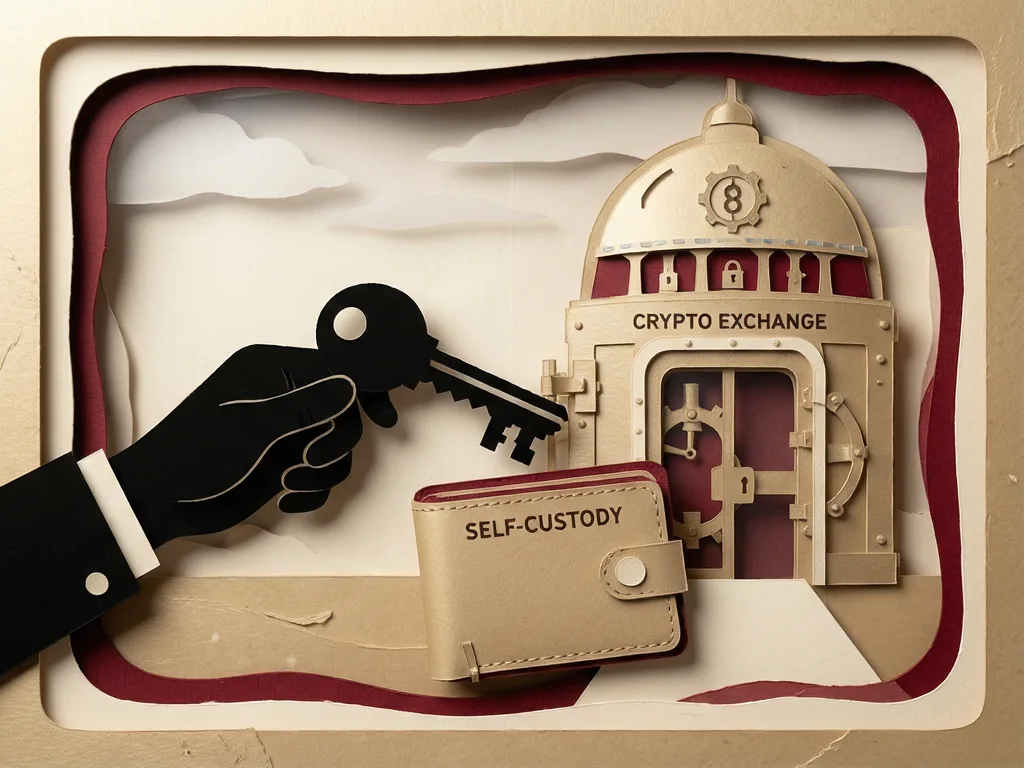
ในมุมมองเบื้องต้นของ CFTC บทบัญญัติ Dodd-Frank ปี 2010 ถูกตีความอย่างกว้าง บทบัญญัตินี้กำหนดให้การซื้อขายสินค้าโภคภัณฑ์รายย่อย (retail commodity trades) ที่เสนอ leverage, margin หรือ financing ต้องเกิดขึ้นบนตลาดแลกเปลี่ยน (exchange) ที่จดทะเบียนกับ CFTC ราวกับเป็นสัญญาฟิวเจอร์ส (futures) ภายใต้ Regulation CTX เพียงแค่เสนอ leverage แม้ผ่านเอกสารเปิดบัญชีทั่วไปหรือข้อกำหนดบริการ ก็อาจทำให้ธุรกรรมที่ชำระเงินเต็มจำนวนตกอยู่ใต้การกำกับของ CFTC ตราบใดที่คริปโตที่ลูกค้าซื้ออยู่บนบัญชีภายในของตลาดแลกเปลี่ยน ไม่ใช่ในกระเป๋า (wallet) ของลูกค้าเอง
การส่งมอบจริง (actual delivery) เป็นทางออกเพียงทางเดียวที่ CFTC ระบุสำหรับให้ธุรกรรมหลุดจากการกำกับระดับรัฐบาลกลาง CFTC เสนอว่าอาจต้องให้ลูกค้าถือคีย์ส่วนตัว (private keys) เอง โปรโตคอลซื้อขายบนเชนที่มักส่งโทเคนตรงไปยังกระเป๋าของผู้ใช้โดยทั่วไปจึงผ่านเกณฑ์นี้
กรอบ Regulation CAM
Regulation CAM จะสร้างใบอนุญาตตลาดสินทรัพย์ดิจิทัล (crypto asset market) ซึ่งเป็นการปรับสถานะ designated contract market ที่ตลาด futures exchanges ถืออยู่มาให้อยู่ในรูปที่เหมาะกับคริปโต การซื้อขายจะวิ่งผ่านนายหน้าสัญญาฟิวเจอร์ส (futures commission merchants) และนายหน้า (brokers) ที่อยู่ภายใต้กฎป้องกันการฟอกเงิน (AML) ส่วน leverage จะมาจาก brokers เหล่านั้นหรือธนาคาร (bank) ที่ brokers เหล่านั้นให้การสนับสนุนเท่านั้น ตลาดแลกเปลี่ยนยังอาจจดทะเบียนเป็นนายหน้าและศูนย์ชำระราคา (broker and clearinghouse) ของตัวเองได้
CFTC กำลังพิจารณาข้อกำหนดด้าน proof-of-reserves และมาตรฐานป้องกันการจดทะเบียนโทเคนที่มีแนวโน้มถูกบิดเบือนราคา (manipulation) ในขณะเดียวกันตลาดแลกเปลี่ยนที่ไม่เสนอ leverage ยังอาจดำเนินงานภายใต้ใบอนุญาตส่งเงินระดับรัฐ (state money transmitter licenses) ได้ต่อไป
ปฏิกิริยาและแนวทางคู่ขนาน
Michael Selig ประธาน CFTC ระบุว่ากฎเหล่านี้มีขึ้นเพื่อป้องกันการฉ้อโกง เช่น FTX ไม่ใช่เพียงดำเนินคดีหลังเกิดเหตุ เอกสารยังปฏิเสธแนวทางเดิมของหน่วยงาน โดยเรียกคดีในสมัยรัฐบาล Biden ที่ดำเนินต่อ Kraken, Ooki DAO และ Uniswap ว่าการกำกับดูแลผ่านการบังคับใช้กฎหมาย (regulation by enforcement)
CFTC ส่งกรอบนี้ไปให้ทำเนียบขาว (White House) พิจารณาในเดือนกันยายน เพียงไม่กี่วันหลัง Clarity Act ไม่ผ่าน Senate นอกจากนี้ CFTC ยังส่งกฎใหม่สำหรับตลาดทำนายผล (prediction market) ไปให้ทำเนียบขาวด้วย Myriad ชวนผู้ใช้คลิกเพื่อทำนายว่าใครจะชนะการเลือกตั้งกลางเทอม
SEC เดินงานคู่ขนาน โดยเสนอ Regulation Crypto Assets ในเดือนสิงหาคม และเปิดข้อยกเว้นด้านนวัตกรรม (innovation exemption) สำหรับหุ้นที่แปลงเป็นโทเคน (tokenized stocks) เมื่อเดือนที่แล้ว เนื้อหานี้ปรากฏใน Daily Debrief Newsletter
สำหรับตลาดแลกเปลี่ยนและผู้ใช้ ข้อเสนอนี้ยังไม่ใช่กฎสุดท้าย แต่ชี้ชัดว่า CFTC ใช้ leverage เป็นเส้นแบ่งสำคัญว่ากิจกรรมใดอาจถูกดึงเข้าสู่กรอบกำกับระดับรัฐบาลกลาง และกิจกรรมใดอาจยังอยู่ภายใต้ใบอนุญาตระดับรัฐ
คำเตือนความเสี่ยง
บทความนี้รวบรวมข้อมูลเท่านั้น ไม่ใช่คำแนะนำการลงทุน ราคาคริปโทฯ ผันผวนสูง โปรดใช้วิจารณญาณอย่างมีเหตุผล
บทความที่เกี่ยวข้อง

ความคิดเห็น (0)